À partir du 1er janvier 2027, le malus écologique pourra être exigé lors d'un changement de titulaire sur la carte grise. Mais attention : cette mesure vise uniquement les véhicules d'occasion qui avaient échappé au malus lors de leur première immatriculation en France, si par exemple leur premier propriétaire bénéficiait d'une exonération spécifique.
Pour la très grande majorité des voitures d'occasion déjà immatriculées en France, rien ne change : le malus a été acquitté (ou constaté nul) une fois pour toutes lors de la mise en circulation initiale. La revente continue de se faire sans surcoût.
Voici les règles précises, les véhicules concernés, l'impact financier et la méthode pour vérifier la situation du véhicule que vous achetez ou vendez.
Qu'est-ce que le « malus occasion » prévu pour 2027 ?
Le malus écologique regroupe deux taxes distinctes :
- Le malus CO2, calculé en fonction du taux d'émission de dioxyde de carbone.
- La taxe sur la masse en ordre de marche (ou « malus au poids »).
Jusqu'à présent, ces taxes ne s'appliquent qu'une seule fois dans la vie d'un véhicule de tourisme : lors de sa première immatriculation en France (qu'il s'agisse d'un modèle neuf ou d'un véhicule d'occasion importé de l'étranger).
Initialement prévue par la loi de finances pour 2025 pour une entrée en vigueur au 1er janvier 2026, l'extension du malus aux reventes d'occasion a été reportée d'un an par l'article 58 de la loi de finances pour 2026.
Selon l'instruction de l'administration fiscale (BOFIP-GCP-26-0008 du 13 juillet 2026), une immatriculation postérieure à la première sera soumise au malus à compter du 1er janvier 2027 si elle remplit deux conditions cumulatives :
- Le véhicule n'a pas été soumis au malus lors de sa première immatriculation en France, ou le montant acquitté était nul ;
- La nouvelle immatriculation résulte de la première modification qui entraîne un malus d'un montant supérieur à zéro (notamment lors de la revente à un tiers ne bénéficiant pas d'exonération).
Quelles sont les voitures d'occasion concernées ?
Les véhicules exonérés lors du premier achat
Certaines exonérations de malus sont accordées en fonction de la situation personnelle de l'acheteur plutôt que des caractéristiques de la voiture :
- Titulaires de la Carte Mobilité Inclusion (CMI) mention « invalidité » ou de la carte d'invalidité militaire (exonération limitée à un seul véhicule par bénéficiaire).
- Personnes ayant un enfant handicapé à charge rattaché à leur foyer fiscal.
- Diplomates et personnels assimilés dans le cadre de leurs fonctions.
À compter de 2027, si l'un de ces véhicules est revendu à un acheteur qui ne peut pas prétendre lui-même à cette exonération, le malus écologique deviendra exigible lors de la demande de la nouvelle carte grise.
Les véhicules qui restent totalement préservés
- Les voitures d'occasion « classiques » déjà immatriculées en France : si le malus a été réglé à l'origine (ou s'il était nul selon le barème de l'époque), la revente entre particuliers n'entraîne aucun nouveau malus.
- Les véhicules des familles nombreuses : la réduction accordée aux foyers ayant au moins trois enfants à charge prend la forme d'un remboursement à posteriori. Le véhicule a donc bien été traité dans le système d'immatriculation ; l'administration fiscale précise que ces voitures ne seront pas soumises au malus lors des reventes ultérieures.
- Les véhicules 100 % électriques et à hydrogène : ils restent intégralement exonérés de malus CO2.
Et pour les véhicules importés ?
Les voitures d'occasion acheminées depuis l'étranger restent soumises au malus lors de leur première immatriculation en France, comme c'est le cas aujourd'hui, avec un abattement calculé selon leur âge.
Qui paie le malus : l'acheteur ou le vendeur ?
Le malus écologique est une taxe liée à la délivrance du certificat d'immatriculation. En cas de revente, c'est donc l'acheteur (le nouveau titulaire) qui le règle lorsqu'il effectue sa démarche de carte grise à son nom.
Le vendeur ne paie directement aucune taxe lors de la cession. Il a néanmoins tout intérêt à informer en toute transparence l'acquéreur si le véhicule a fait l'objet d'une exonération à l'achat : un malus à régler lors de l'immatriculation est un paramètre financier clé dans la négociation du prix de vente.
Bon à savoir : Le fait générateur étant la délivrance de la carte grise et non la date de la signature du certificat de cession, une transaction conclue fin décembre 2026 dont le traitement administratif débouche sur une carte grise émise en janvier 2027 relèvera de la nouvelle réglementation.
Comment le montant du malus sera-t-il calculé ?
Si une voiture d'occasion devient soumise au malus en 2027, son montant est déterminé selon deux règles protectrices :
- Le barème de l'année de première immatriculation en France : la taxe est calculée sur la base de la grille CO2 (et poids) en vigueur l'année où la voiture a été mise en circulation neuve, et non sur le barème renforcé de 2027.
- Une décote liée à l'âge du véhicule : un coefficient d'abattement progressif (calculé par mois d'ancienneté) vient réduire le montant théorique initial. Plus la voiture est ancienne, plus la taxe diminue.
Exemple concret :
Un véhicule acheté neuf en 2024 par un titulaire de la carte CMI-Invalidité est revendu en 2027 à un acheteur non exonéré. Le calcul s'appuiera sur le barème 2024, auquel sera appliquée la décote d'ancienneté correspondant aux mois écoulés depuis sa première mise en circulation.
Pour consulter l'historique des grilles et évaluer les montants d'origine, vous pouvez vous référer à notre dossier dédié au malus écologique.
Comment savoir si la voiture que vous achetez est concernée ?
La carte grise d'un véhicule ne comporte pas de mention explicite « exonéré pour handicap ». Quelques vérifications permettent toutefois de sécuriser votre achat :
- Questionnez le vendeur : demandez-lui directement s'il a bénéficié d'une exonération liée à la CMI ou à son statut lors de l'achat.
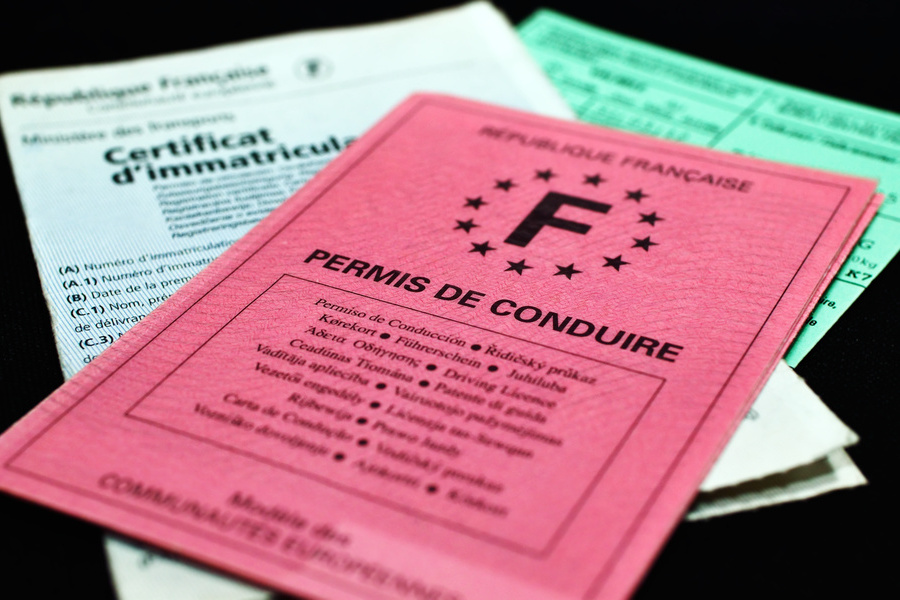
- Inspectez la carte grise actuelle : le repère Y.3 indique le montant des écotaxes acquittées lors de la précédente immatriculation. La date de première immatriculation (champ B) et le niveau d'émission de CO2 (champ V.7) permettent de vérifier si le véhicule dépassait le seuil de déclenchement à l'époque.
- Examinez les factures d'origine : le détail des taxes y est généralement inscrit si la voiture a été achetée neuve en concession.
- Vérifiez l'historique : le rapport HistoVec permet de confirmer la chaîne des propriétaires et les statuts administratifs du véhicule.
Ce qui ne change pas pour la carte grise d'un véhicule d'occasion
En dehors de ce cas spécifique lié aux exonérations d'origine, les règles d'immatriculation d'une voiture d'occasion restent strictement identiques :
- Le coût standard : le prix de la carte grise reste composé de la taxe régionale (basée sur la puissance fiscale du champ P.6 et le tarif au cheval fiscal de votre région), de la taxe fixe de gestion et de la redevance d'acheminement. Consultez notre tableau des tarifs de carte grise par département pour estimer vos frais.
- Les pièces justificatives : vous devez fournir le code de cession transmis par l'ancien propriétaire, un justificatif de domicile récent, une pièce d'identité valide et la preuve d'un contrôle technique de moins de 6 mois pour les véhicules de plus de 4 ans.
Pour le vendeur, l'obligation légale de valider la déclaration de cession en ligne dans les 15 jours demeure la règle. De son côté, l'acquéreur dispose d'un mois pour faire enregistrer son changement de titulaire.
Vous venez d'acheter une voiture d'occasion ?
Faire mon changement de titulaire en ligne →
Questions fréquentes (FAQ)
Toutes les voitures d'occasion paieront-elles un malus en 2027 ?
Non. Seules les voitures d'occasion n'ayant jamais acquitté de malus lors de leur première immatriculation en France (en raison d'une exonération personnelle accordée à leur premier propriétaire) pourront y être soumises lors de leur revente à partir du 1er janvier 2027.
Le malus s'ajoute-t-il au prix habituel de la carte grise ?
Oui. Lorsqu'il est exigible, le malus écologique vient s'ajouter à la taxe régionale, à la taxe fixe et aux frais d'expédition. Il est réglé globalement par l'acheteur au moment de la validation de sa demande d'immatriculation.
Une famille nombreuse qui revend sa voiture est-elle concernée ?
Non. Le dispositif famille nombreuse repose sur un remboursement accordé à posteriori et non sur une exonération directe à la délivrance du titre. L'administration fiscale confirme que ces véhicules ne sont pas soumis au malus lors de leurs immatriculations ultérieures.
Que se passe-t-il pour un véhicule d'occasion importé de l'étranger ?
Les véhicules d'occasion importés restent soumis à la réglementation actuelle : le malus est exigible lors de leur toute première immatriculation sur le territoire français, avec une réduction calculée en fonction de leur âge.
Sources officielles
- DGFiP : Instruction fiscale BOFIP-GCP-26-0008 du 13 juillet 2026.
- Légifrance : Article 58 de la loi n° 2026-103 du 19 février 2026 (JO du 20 février 2026).
- BOFiP Impôts : Rescrit BOI-RES-AIS-000239 (champ d'application du malus écologique).
- Service-Public.fr : Fiche F35947 (Exonérations et réductions du malus CO2) & F1050 (Carte grise d'un véhicule d'occasion).